Domain gesetzlicheversicherungen.de kaufen?
Wir ziehen mit dem Projekt
gesetzlicheversicherungen.de um.
Sind Sie am Kauf der Domain
gesetzlicheversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzlicheversicherungen.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
Ähnliche Suchbegriffe für Emotionale Regulierung
Top-Angebote
Produkte zum Begriff Emotionale Regulierung:
-
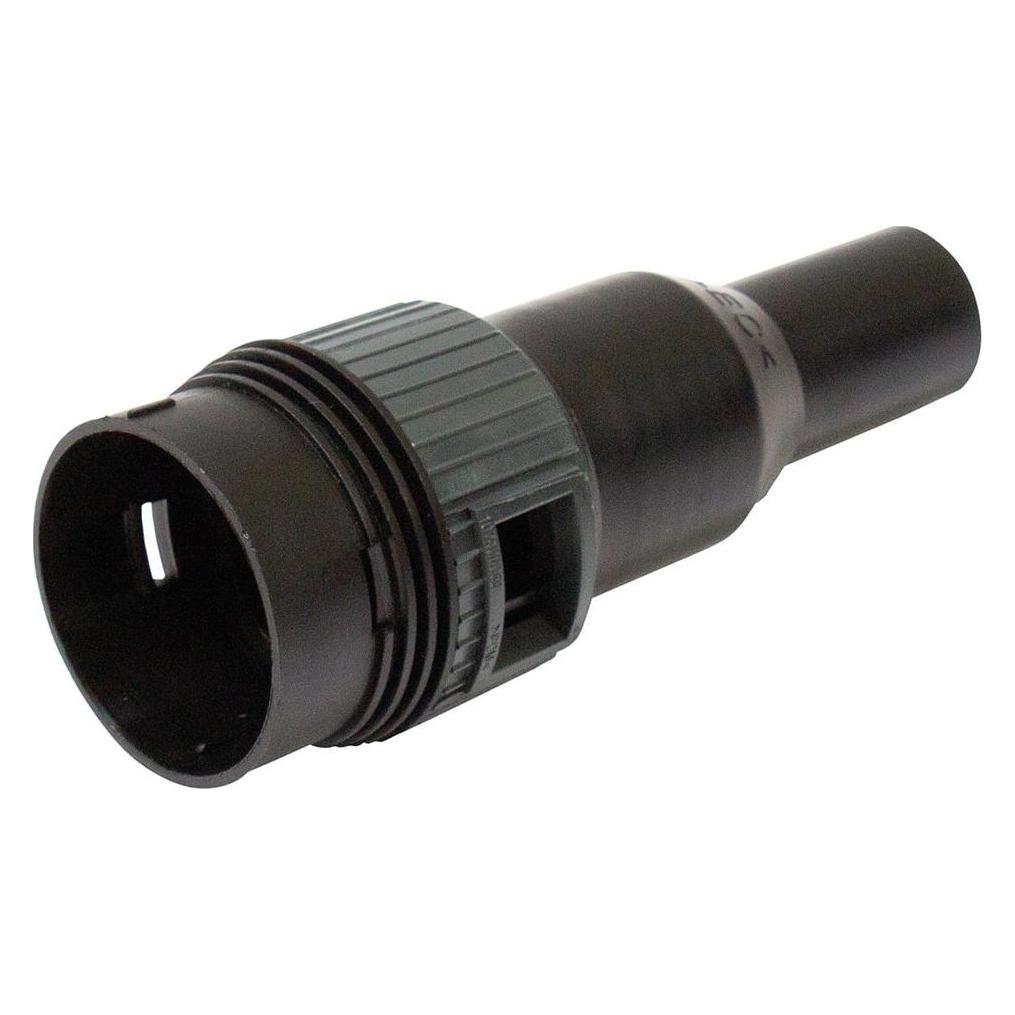
Kärcher T-Stueck Mit RegulierungDas T-Stück mit Regulierung ist Teil des Kärcher Rain Systems®. Es verbindet drei Kärcher Rain System® Schläuche bzw. Tropfschläuche miteinander und ermöglicht die Verlegung zweier unabhängiger Schlauchleitungen. So lässt sich das System perfekt an individuelle Erfordernisse anpassen. Der seitliche Abgang ist mengen- und damit druckregulierbar und eignet sich z. B. optimal zum Anschluss des Tropfschlauchs. Die Schlauchmontage erfolgt werkzeuglos und ist besonders einfach. Dazu wird der Schlauch einfach auf das T-Stück geschoben und per Überwurfmutter fixiert. Das höchst effiziente Bewässerungssystem Kärcher Rain System® vereint die Vorteile von Micro-Dripping und herkömmlicher Bewässerung, arbeitet mit bis zu 4 bar Druck und bietet einen 1/2"- Schlauch mit Tropf- und Sprühmanschetten. Das Kärcher Rain System® lässt sich individuell an fast jeden Gartentyp anpassen und arbeitet perfekt mit dem SensoTimer für eine bedarfsorientierte Bewässerungssteuerung zusammen.9,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **


Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
Top-Angebote
Produkte zum Begriff Emotionale Regulierung:
-
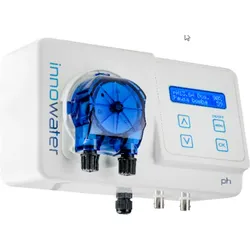
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kärcher T-Stueck Mit RegulierungDas T-Stück mit Regulierung ist Teil des Kärcher Rain Systems®. Es verbindet drei Kärcher Rain System® Schläuche bzw. Tropfschläuche miteinander und ermöglicht die Verlegung zweier unabhängiger Schlauchleitungen. So lässt sich das System perfekt an individuelle Erfordernisse anpassen. Der seitliche Abgang ist mengen- und damit druckregulierbar und eignet sich z. B. optimal zum Anschluss des Tropfschlauchs. Die Schlauchmontage erfolgt werkzeuglos und ist besonders einfach. Dazu wird der Schlauch einfach auf das T-Stück geschoben und per Überwurfmutter fixiert. Das höchst effiziente Bewässerungssystem Kärcher Rain System® vereint die Vorteile von Micro-Dripping und herkömmlicher Bewässerung, arbeitet mit bis zu 4 bar Druck und bietet einen 1/2"- Schlauch mit Tropf- und Sprühmanschetten. Das Kärcher Rain System® lässt sich individuell an fast jeden Gartentyp anpassen und arbeitet perfekt mit dem SensoTimer für eine bedarfsorientierte Bewässerungssteuerung zusammen.9,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ist Pflegeversicherung gleich Krankenversicherung?
Nein, Pflegeversicherung ist nicht gleich Krankenversicherung. Die Pflegeversicherung deckt die Kosten für pflegerische Leistungen im Falle von Pflegebedürftigkeit ab, während die Krankenversicherung die Kosten für medizinische Behandlungen und Arzneimittel übernimmt. Beide Versicherungen sind jedoch eng miteinander verbunden, da Pflegebedürftigkeit oft aufgrund von Krankheiten oder gesundheitlichen Problemen entsteht. Es ist daher wichtig, sowohl eine Krankenversicherung als auch eine Pflegeversicherung abzuschließen, um im Falle von Krankheit oder Pflegebedürftigkeit abgesichert zu sein. Es gibt auch spezielle Pflegezusatzversicherungen, die zusätzliche Leistungen im Pflegefall bieten können. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
Ähnliche Suchbegriffe für Emotionale Regulierung
-
Wiebicke, Jürgen: Emotionale GleichgewichtsstörungEmotionale Gleichgewichtsstörung , Kleine Philosophie für verrückte Zeiten , Sonstige > Motorkühlung , Erscheinungsjahr: 20231102, Produktform: Leinen, Autoren: Wiebicke, Jürgen, Seitenzahl/Blattzahl: 160, Themenüberschrift: PHILOSOPHY / General, Keyword: Arendt; Ausnahmesituation; Das philosophische Radio; Descartes; Hilfe; Jean-Paul Sartre; Klimakatastrophe; Krise; Montaigne; Philosoph; Philosophie; Sieben Heringe; Ukrainekrieg, Fachschema: Katastrophe~Ethik / Sozialethik~Sozialethik~Ethik~Ethos~Philosophie / Ethik, Fachkategorie: Ethische Themen und Debatten~Soziale Einstellungen~Ethik und Moralphilosophie~Philosophie: Sachbuch, Ratgeber, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale Folgen von Katastrophen, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiepenheuer & Witsch GmbH, Verlag: Kiepenheuer & Witsch GmbH, Verlag: Kiepenheuer & Witsch GmbH & Co. KG, Verlag, Länge: 191, Breite: 118, Höhe: 17, Gewicht: 210, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Autor: 9783462000122 9783462045840 9783462049503 9783462050714, eBook EAN: 9783462311822, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0250, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Wie hoch ist die Krankenversicherung und Pflegeversicherung bei Rentnern?
Die Höhe der Krankenversicherung und Pflegeversicherung bei Rentnern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Rentenbezug und dem gewählten Krankenversicherungsmodell. Rentner müssen in der Regel einen Beitragssatz zur Krankenversicherung von etwa 14,6% ihres Renteneinkommens zahlen. Dieser Beitragssatz setzt sich aus dem allgemeinen Beitragssatz zur Krankenversicherung und dem Zusatzbeitragssatz der jeweiligen Krankenkasse zusammen. Die Pflegeversicherung wird mit einem Beitragssatz von 3,05% des Renteneinkommens berechnet. Es gibt jedoch auch Möglichkeiten, sich von der Kranken- und Pflegeversicherungspflicht befreien zu lassen, zum Beispiel wenn man anderweitig versichert ist oder bestimmte Voraussetzungen erfüllt. **
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Wie kann die Beitragsberechnung in verschiedenen Versicherungsbereichen, wie beispielsweise Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, durchgeführt werden und welche Faktoren spielen dabei eine Rolle?
Die Beitragsberechnung in verschiedenen Versicherungsbereichen erfolgt in der Regel auf Basis von Risikofaktoren und individuellen Merkmalen. In der Krankenversicherung können Faktoren wie Alter, Gesundheitszustand und gewählter Leistungsumfang eine Rolle spielen. In der Rentenversicherung hängt der Beitrag von Faktoren wie dem Einkommen und der gewählten Versicherungsform ab. In der Haftpflichtversicherung können Faktoren wie Beruf, Wohnort und Deckungssumme die Beitragshöhe beeinflussen. Die genaue Berechnung kann je nach Versicherungsunternehmen und Tarif variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.